
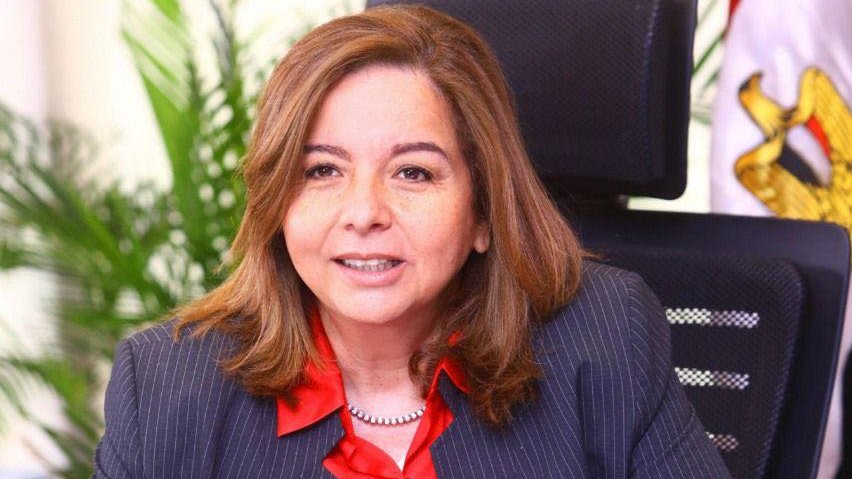
مي عبد الحميد: إنشاء صندوق لضمان مخاطر التعثر يحتاج ضوابط واضحة لضمان استدامته

-9202620935848.jpg)
-9202620935849.jpg)
أكدت المهندسة مي عبد الحميد، الرئيس التنفيذي لصندوق الإسكان الاجتماعي ودعم التمويل العقاري، أهمية توفير بيانات واضحة ودقيقة عن السوق العقاري، وإصدار مؤشر لأسعار العقارات (House Price Index)، مشيرة إلى أن غياب البيانات يمثل تحديا أمام تسويق العقار المصري في الخارج.
وأعربت عبد الحميد عن أملها في أن يسهم اتحاد المطورين العقاريين في معالجة هذه التحديات، من خلال توفير قاعدة بيانات ومؤشرات واضحة تساعد على دعم السوق العقاري وتعزيز قدرة المستثمرين والمتعاملين على اتخاذ قرارات أكثر وضوحا.
وأوضحت أن إنشاء صندوق لضمان مخاطر التعثر يمثل آلية جيدة ومطبقة في العديد من الدول، إلا أن نجاح هذه الآلية يتطلب وضع التزامات وضوابط واضحة تحكم عمل الصندوق وتضمن استدامته، وتجنب تعرضه لمشكلات مستقبلية.
وأضافت أن وجود آلية لضمان مخاطر التعثر يمكن أن يسهم في ضبط السوق وتعزيز الثقة والطمأنينة لدى المتعاملين في منظومة التمويل العقاري.
وشددت عبد الحميد على أهمية الخروج بتوصيات واضحة تساعد صناع القرار في تطوير وتنظيم القطاع العقاري وتعزيز ثقة المستثمرين، إلى جانب تفعيل دور الاتحاد في دعم منظومة التمويل العقاري، ودراسة تطبيق حسابات الضمان كإحدى الآليات التي يمكن أن تسهم في تعزيز الثقة واستقرار السوق.
كما أكدت أهمية وضع نظام واضح لتصنيف المطورين العقاريين، بما يخدم مختلف أطراف القطاع والجهات المنظمة، موضحة أن حجم الأعمال وحده لا يمثل معيارا كافيا لتقييم المطور.
وأشارت إلى أن وجود تصنيف واضح للمطورين سيساعد البنوك وجهات التمويل على تقييم الشركات واتخاذ قرارات أكثر وضوحا بشأن التمويل.
وأضافت أن صندوق الإسكان الاجتماعي يعمل على إشراك قطاع التمويل العقاري بصورة أكبر، خاصة في ظل كون الطلب من محدودي الدخل يمثل حاليا الشريحة الأكبر من الطلب، مشيرة إلى ارتفاع عدد جهات التمويل المشاركة من 3 أو 4 بنوك في بداية التجربة إلى أكثر من 31 جهة تمويل حاليا.
ولفتت إلى أن هذا التطور يعكس زيادة دور التمويل العقاري وتوسع نطاق مشاركة جهات التمويل في دعم منظومة الإسكان.
واكدت عبد الحميد على إمكانية إنشاء صندوق لدعم أسعار الفائدة تابع لصندوق الإسكان الاجتماعي، لكنها تساءلت عن مصادر تمويله واستدامة موارده المالية.
وأوضحت أن وزارة المالية يمكن أن تساهم في دعم محدودي الدخل، بينما يظل تساؤل التمويل قائمًا بالنسبة للشرائح المتوسطة والمرتفعة الدخل.
كما أشارت إلى ضرورة إعداد عقد استرشادي موحد للمعاملات العقارية، دون اشتراط أن يكون ملزما، بما يساعد على توحيد البنود الأساسية في العقود وحماية حقوق مختلف أطراف التعاقد.
-920252122624392.jpg "TOREC")