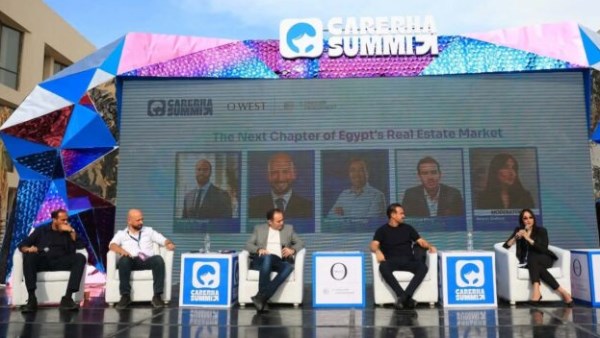

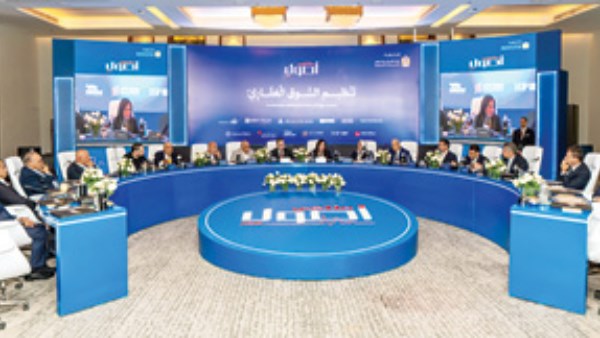
الملتقى العقاري الثاني لمجلة «أصول مصر» يكشف حقيقة الفقاعة العقارية
هناك بيانات صادرة عن القطاع العقاري في ديسمبر 2025 تشير إلى أن المبيعات التعاقدية لأكبر 21 مطورًا عقاريًّا ارتفعت من 701 مليار سنة 2023 إلى تريليون و460 مليون في 2024 (أكثر من الضعف).
بيانات تحليل السوق سجلت أكبر 50 مطورًا عقاريًّا من فئة A وفئة B بمبيعات تعاقدية بلغت 4.4 تريليونات جنيه في الفترة من 2023 إلى 2025، بإجمالي يقارب 290 ألف وحدة سكنية.
بلغت قيمة مبيعات أكبر 10 مطورين عقاريين نحو 670 مليار جنيه خلال النصف الأول من عام 2026، مقابل 651 مليارًا خلال الفترة نفسها من عام 2025، و649 مليارًا خلال النصف الأول من عام 2024، بزيادة قدرها 2.9% على أساس سنوي.
سجلت مبيعات النصف الأول من عام 2026 نحو 39 ألف وحدة، فيما استحوذت منطقة الساحل الشمالي على نحو 33% من مبيعات أكبر 10 مطورين خلال الفترة نفسها، بقيمة تقارب 221 مليار جنيه.
هذه المؤشرات تعكس اتساع حجم السوق وتطور النشاط العقاري وتنوع المنتجات وأنماط الطلب وآليات الشراء والسداد، وتنعكس أيضًا على التغيرات التي شهدها السوق في مستويات الأسعار وطبيعة المنتجات المطروحة، وأهمية أن يواكب الإطار المنظم للنشاط المتغيرات الحاصلة في السوق، وأن نضع قواعد أكثر وضوحًا تنظم العلاقة بين مختلف أطراف السوق، ونحافظ على حقوق المتعاملين وندعم استدامة النشاط، وهناك سؤال مطروح: هل توجد فقاعة عقارية؟ هذا سؤال مشروع، خاصة في ظل الارتفاعات الكبيرة التي شهدتها أسعار العقارات خلال السنوات الماضية.
الأرقام والمؤشرات تقول إنه لا توجد فقاعة، وأكيد السادة الحضور من المطورين يمكن أن يقولوا لنا هل توجد فعلًا فقاعة؟ وهل خفضتم أسعار عقاراتكم أم ل
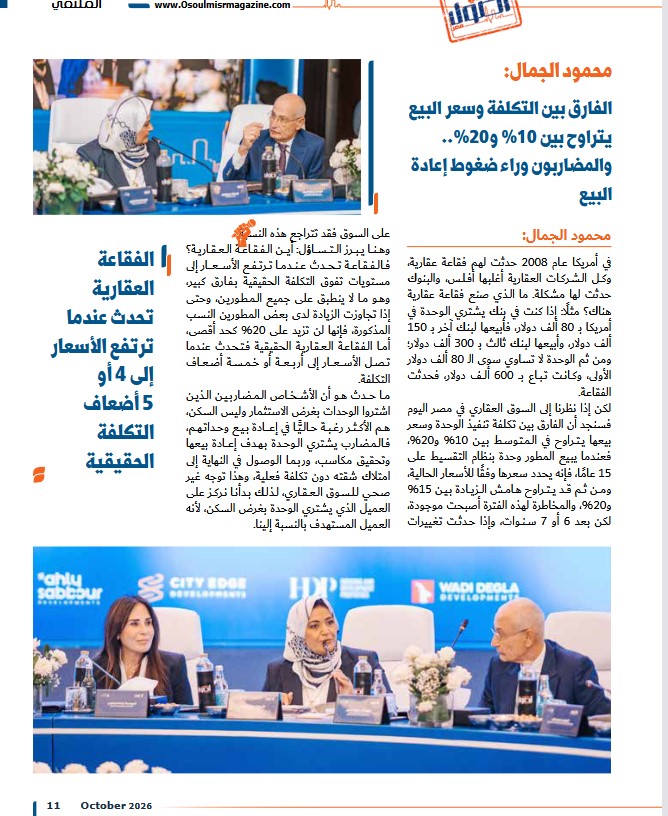
محمود الجمال:
الفارق بين التكلفة وسعر البيع يتراوح بين 10% و20%.. والمضاربون وراء ضغوط إعادة البيع
محمود الجمال:
في أمريكا عام 2008 حدثت لهم فقاعة عقارية، وكل الشركات العقارية أغلبها أفلس، والبنوك حدثت لها مشكلة. ما الذي صنع فقاعة عقارية هناك؟ مثلًا: إذا كنت في بنك يشتري الوحدة في أمريكا بـ 80 ألف دولار، فأبيعها لبنك آخر بـ 150 ألف دولار، وأبيعها لبنك ثالث بـ 300 ألف دولار؛ ومن ثم الوحدة لا تساوي سوى الـ 80 ألف دولار الأولى، وكانت تباع بـ 600 ألف دولار، فحدثت الفقاعة.
لكن إذا نظرنا إلى السوق العقاري في مصر اليوم فسنجد أن الفارق بين تكلفة تنفيذ الوحدة وسعر بيعها يتراوح في المتوسط بين 10% و20%، فعندما يبيع المطور وحدة بنظام التقسيط على 15 عامًا، فإنه يحدد سعرها وفقًا للأسعار الحالية، ومن ثم قد يتراوح هامش الزيادة بين 15% و20%، والمخاطرة لهذه الفترة أصبحت موجودة، لكن بعد 6 أو 7 سنوات، وإذا حدثت تغييرات على السوق فقد تتراجع هذه النسبة.
وهنا يبرز التساؤل: أين الفقاعة العقارية؟ فالفقاعة تحدث عندما ترتفع الأسعار إلى مستويات تفوق التكلفة الحقيقية بفارق كبير، وهو ما لا ينطبق على جميع المطورين، وحتى إذا تجاوزت الزيادة لدى بعض المطورين النسب المذكورة، فإنها لن تزيد على 20% كحد أقصى، أما الفقاعة العقارية الحقيقية فتحدث عندما تصل الأسعار إلى أربعة أو خمسة أضعاف التكلفة.
ما حدث هو أن الأشخاص المضاربين الذين اشتروا الوحدات بغرض الاستثمار وليس السكن، هم الأكثر رغبة حاليًّا في إعادة بيع وحداتهم، فالمضارب يشتري الوحدة بهدف إعادة بيعها وتحقيق مكاسب، وربما الوصول في النهاية إلى امتلاك شقته دون تكلفة فعلية، وهذا توجه غير صحي للسوق العقاري، لذلك بدأنا نركز على العميل الذي يشتري الوحدة بغرض السكن، لأنه العميل المستهدف بالنسبة إلينا.
الفقاعة العقارية تحدث عندما ترتفع الأسعار إلى 4 أو 5 أضعاف التكلفة الحقيقية
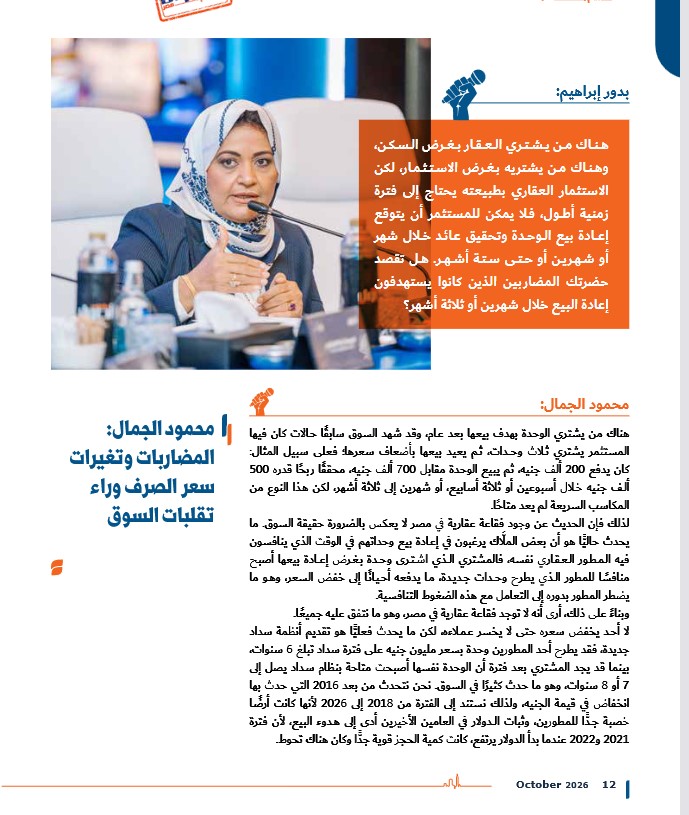
بدور إبراهيم:
هناك من يشتري العقار بغرض السكن، وهناك من يشتريه بغرض الاستثمار، لكن الاستثمار العقاري بطبيعته يحتاج إلى فترة زمنية أطول، فلا يمكن للمستثمر أن يتوقع إعادة بيع الوحدة وتحقيق عائد خلال شهر أو شهرين أو حتى ستة أشهر. هل تقصد حضرتك المضاربين الذين كانوا يستهدفون إعادة البيع خلال شهرين أو ثلاثة أشهر؟
محمود الجمال:
هناك من يشتري الوحدة بهدف بيعها بعد عام، وقد شهد السوق سابقًا حالات كان فيها المستثمر يشتري ثلاث وحدات، ثم يعيد بيعها بأضعاف سعرها؛ فعلى سبيل المثال: كان يدفع 200 ألف جنيه، ثم يبيع الوحدة مقابل 700 ألف جنيه، محققًا ربحًا قدره 500 ألف جنيه خلال أسبوعين أو ثلاثة أسابيع، أو شهرين إلى ثلاثة أشهر، لكن هذا النوع من المكاسب السريعة لم يعد متاحًا.
لذلك فإن الحديث عن وجود فقاعة عقارية في مصر لا يعكس بالضرورة حقيقة السوق. ما يحدث حاليًّا هو أن بعض الملَّاك يرغبون في إعادة بيع وحداتهم في الوقت الذي ينافسون فيه المطور العقاري نفسه، فالمشتري الذي اشترى وحدة بغرض إعادة بيعها أصبح منافسًا للمطور الذي يطرح وحدات جديدة، ما يدفعه أحيانًا إلى خفض السعر، وهو ما يضطر المطور بدوره إلى التعامل مع هذه الضغوط التنافسية.
وبناءً على ذلك، أرى أنه لا توجد فقاعة عقارية في مصر، وهو ما نتفق عليه جميعًا.
لا أحد يخفض سعره حتى لا يخسر عملاءه، لكن ما يحدث فعليًّا هو تقديم أنظمة سداد جديدة، فقد يطرح أحد المطورين وحدة بسعر مليون جنيه على فترة سداد تبلغ 6 سنوات، بينما قد يجد المشتري بعد فترة أن الوحدة نفسها أصبحت متاحة بنظام سداد يصل إلى 7 أو 8 سنوات، وهو ما حدث كثيرًا في السوق. نحن نتحدث من بعد 2016 التي حدث بها انخفاض في قيمة الجنيه، ولذلك نستند إلى الفترة من 2018 إلى 2026 لأنها كانت أرضًا خصبة جدًّا للمطورين، وثبات الدولار في العامين الأخيرين أدى إلى هدوء البيع، لأن فترة 2021 و2022 عندما بدأ الدولار يرتفع، كانت كمية الحجز قوية جدًّا وكان هناك تحوط.
محمود الجمال: المضاربات وتغيرات سعر الصرف وراء تقلبات السوق
وزيرة الإسكان:
أعلى وقت لشراء وحدات استثمارية من المطورين العقاريين كان في 2024 بسبب تحوط العملة، وكل الناس اشتروا للحفاظ على العملة التي معهم في وحدات سكنية، فاشتروا أكبر قدر ممكن من الوحدات، ومن ثم جاء عام 2026 وأرادوا البيع بنفس السعر. المطور في الأصل يبيع على 10 و12 سنة، والمضارب يريد البيع نقدًا؛ فلا أحد سيشتري منه.
أريد فقط أن أضيف إلى كلام المهندس محمود نقطة مهمة، وهي أن ارتفاع الأسعار في الحالة المصرية يرتبط بعدة عوامل اقتصادية، منها ارتفاع تكلفة الأراضي ومواد البناء والنقل والتمويل، إلى جانب انخفاض القوة الشرائية للعملة.
لكن هناك عاملًا آخر، وهو استمرار الطلب على السكن؛ فالناس ستظل بحاجة إلى شراء العقارات، ولن يتوقف الطلب عليها، بالإضافة إلى ذلك هناك استثمارات أجنبية تأتي من الخارج، سواء من مستثمرين عرب أو أجانب يرغبون في شراء العقارات في مصر.
نحن نتحدث عن سوق نامٍ يحظى بطلب من جهات مختلفة، سواء من داخل مصر أو من الخارج، وفي ظل هذه العوامل نتحدث عن وجود فقاعة عقارية، في الوقت الذي يواجه فيه السوق العقاري تحديات وتباطؤًا، لذلك من المهم أن ننظر إلى الصورة كاملة وأن نميز بين تباطؤ السوق ووجود فقاعة عقارية.
محمود الجمال:
الإعلام هو الذي يسهم في خروج كل شخص ليقول إن هناك فقاعة عقارية، لكن أين هذه الفقاعة؟ ومتى يمكن القول إنها موجودة؟ تكون هناك مؤشرات خطيرة عندما يتعثر كبار المطورين العقاريين ويعجزون عن سداد المديونيات المستحقة عليهم أو عن تنفيذ المشروعات وتسليم الوحدات، لكن كل هذه الأمور غير موجودة.
أما أن يشتري شخص وحدة عقارية ويدفع 10% فقط من قيمتها، ثم يرغب في بيعها في اليوم التالي ولا يستطيع، فهذه هي المشكلة التي أدت إلى انتشار الحديث عن الفقاعة، فيذهب هذا الشخص إلى أحد المواقع الإعلامية ويقول إن هناك فقاعة عقارية لمجرد أنه لم يتمكن من بيع وحدته.
منذ عام 1970 وحتى اليوم مررنا بمراحل كثيرة، أليس كذلك؟ لذلك علينا أن نهدأ ونتعامل مع الأمر باعتباره دورة طبيعية للسوق؛ فالسوق يرتفع أحيانًا ويتباطأ أحيانًا أخرى، وهذا يحدث في مختلف أنحاء العالم.
لقد رأينا الكثير على مدار هذه السنوات، وإذا نظرنا إلى العقار على مدى الأعوام الخمسين الماضية فسنجد – وفقًا لرؤيتي – أن قيمته ارتبطت بالدولار، مع تحقيق عائد يزيد بنحو 3 إلى 4 نقاط مئوية على عائد الدولار.
بمعنى أنه إذا قيَّمنا اليوم عقارًا كان مملوكًا في عام 1976 بالدولار وأضفنا إليه عائدًا يعادل ضعف معدل الفائدة المشار إليه، فسنجد أن قيمته الحالية ستكون أعلى.
العقار من الممكن أن يهدأ أو يمرض، لكنه لا يموت.
وليد عباس:
خفض المقدمات العقارية أتاح دخول بعض المشترين الذين لا يمتلكون القدرة على استكمال الأقساط
وليد عباس:
:من وجهة نظري، وبالنظر إلى ما ذكرته معالي الوزيرة، شهد السوق العقاري خلال عامي 2023 و2024 طفرة كبيرة في عمليات الشراء والبيع، وحقق كثير من المواطنين الذين اشتروا وحدات عقارية ثم أعادوا بيعها مكاسب كبيرة، وصلت لدى بعضهم إلى أكثر من ضعف سعر الوحدة.
لكن في العام التالي بدأ السوق يهدأ ويتباطأ، وهذا أمر طبيعي؛ فالسوق يمر بمراحل من الصعود والاستقرار والتباطؤ، ثم يعاود الصعود مرة أخرى.
ومع هذا التباطؤ بدأ كبار المطورين العقاريين في خفض قيمة المقدمات، لكن المشكلة أن الناس كانت قد اعتادت على المكاسب الكبيرة التي حققتها خلال عام 2024، وأصبح لديها توقع باستمرار هذه المكاسب.
وهنا أريد أن أوضح أنني أتحفظ على وصف هؤلاء الأشخاص بأنهم مضاربون؛ فالاستثمار العقاري ليس بالضرورة مضاربة، لكنه استثمار يحتاج إلى وقت طويل نسبيًّا لتحقيق العائد المستهدف، قد يصل إلى خمس سنوات مثلًا، سواء من خلال تأجير الوحدة أو إعادة بيعها ثم إعادة استثمار العائد.
لكن عندما تنخفض المقدمات إلى 5%، أو تصبح هناك وحدات بمقدم 500 ألف جنيه أو مليون جنيه، فإن ذلك يفتح الباب أمام شريحة كبيرة من المواطنين لدخول السوق، وهذه الشريحة قد تكون لديها القدرة على دفع المقدم، لكنها لا تمتلك بالضرورة السيولة الكافية لاستكمال الأقساط.
وقد يدخل بعض هؤلاء المشترين السوق بناءً على توقع أنهم سيتمكنون من إعادة بيع الوحدة بعد فترة قصيرة وتحقيق مكسب يساعدهم على استكمال التزاماتهم، لكن عندما يتباطأ السوق ويصبح البيع أكثر صعوبة، يجدون أنفسهم أمام مشكلة حقيقية، لأنهم لم يحسبوا حسابًا كافيًا للفترة التي قد يحتاجون إليها لتحقيق العائد.
ومن هنا أوجه نقدي إلى المطورين العقاريين، لأن السوق كان في السابق يقدم مستويات مختلفة من الإسكان، لكل مستوى سعره ومقدمه ونظام السداد الخاص به، لكن ما حدث أن كثيرًا من المطورين خفضوا المقدمات بشكل كبير، ما أتاح لشرائح أوسع من المواطنين الدخول إلى السوق دون التأكد بالضرورة من قدرتهم على استكمال الالتزامات المالية.
ومن ثم قد يأتي المشتري بعد عام ليجد نفسه غير قادر على الاستمرار في السداد بعدما كان يتوقع أن يتمكن من إعادة بيع الوحدة وتحقيق مكسب سريع، لكن من يفهم طبيعة السوق العقاري يدرك أننا نمر حاليًّا بمرحلة من الاستقرار والتباطؤ، وليست بالضرورة فترة مناسبة لإعادة البيع وتحقيق مكاسب سريعة، وقد يحتاج السوق إلى ثلاث أو أربع سنوات حتى يبدأ في الصعود مجددًا، وفقًا لتقديرات هذه الدورة السوقية.
إذن، هذه هي وجهة نظري النقدية: إن التوسع في خفض المقدمات أتاح الفرصة لدخول شريحة كبيرة من المشترين، لكن ليس بالضرورة أن تكون لديهم القدرة المالية على الاستمرار حتى موعد التسليم، أو الاستعداد للاحتفاظ بالوحدة لسنوات حتى يتحقق العائد المستهدف.
أما النقطة الثانية فهي أن المطورين العقاريين حصلوا على كثير من التيسيرات من الدولة، لكن السؤال هنا: إلى أي مدى انعكست هذه التيسيرات على المواطنين، سواء في أسعار الوحدات أو في شروط السداد؟
فلم تظهر على عقود المشترين، فإذا تأخرت في سداد قسط أو قسطين فقد يُلغى عقدي، في حين أن الدولة منحت المطورين مددًا إضافية للتنفيذ، وسمحت بزيادة النسب البنائية، وقدمت لهم عددًا من التيسيرات خلال فترات الأزمات، ومن ثم، فإن السؤال هنا هو: لماذا لم تنعكس هذه التيسيرات على شروط التعاقد مع المواطنين؟
الدولة منحت المطورين تيسيرات لم تنعكس على شروط التعاقد مع المواطنين
محمود الجمال:
هناك أيضًا أمور تتسبب في تأخير المطورين من جانب الدولة، ولا ينعكس أثرها على المشتري؛ فعلى سبيل المثال، قد تتأخر الدولة في بعض الإجراءات لمدة ستة أشهر أو سنة أو حتى سنة ونصف، لأسباب مختلفة، وهو ما يؤثر على الجدول الزمني لتنفيذ المشروع، ومن المفترض أن ينعكس هذا التأخير على العقد المبرم بين المطور والمشتري، لكن ذلك لا يحدث.
على سبيل المثال: تأخرنا 7 أو 8 أشهر في الساحل الشمالي، والوزارة أعطت الأشهر الثمانية زيادة للمطور، وهذه الأشهر الثمانية لم تنعكس على المشتري.
وزيرة الإسكان:
كان من المفترض أن أرحِّل الأقساط الخاصة بالمشتري، مثلما رُحِّلت مدة التنفيذ الخاصة بي، لكن هذا لم يحدث، وهنا ظهرت المشكلة؛ فكما حصل المطور على مهلة إضافية من الدولة، كان من المفترض أن ينعكس ذلك أيضًا على المواطن الذي اشترى منه الوحدة، وهذا تحديدًا ما يشتكي منه المواطنون.
ممدوح بدر الدين:
الحديث عن الفقاعة العقارية ليس له أهمية في ظل ازدهار السوق.. والشركات الجادة تحقق مبيعات جيدة
ممدوح بدر الدين:
في الحقيقة، لا أرى أن الحديث عن موضوع الفقاعة العقارية له أهمية كبيرة، لأننا نرى السوق في حالة ازدهار، ونسير بشكل جيد جدًّا. نحن نعمل في السوق ونحقق مبيعات جيدة، ولذلك لا أستطيع أن أفهم لماذا تنتشر الشائعات حول كل شيء.
الشركات التي تعمل بجدية تحقق نتائج جيدة، أما الذين يدخلون السوق بهدف تحقيق مكاسب سريعة من إعادة البيع بعد سداد القسط الثالث فهم الأكثر مواجهة للمشكلات حاليًّا.
والسبب في ذلك هو أن السيولة أصبحت محدودة بعض الشيء، لكن الاحتياج إلى العقارات لا يزال موجودًا، وما دام هذا الاحتياج مستمرًّا، فستظل هناك مبيعات.
لكن محدودية السيولة تدفع بعض المشترين إلى البحث عن وحدات يمكنهم شراؤها من خلال الاستفادة من الأقساط التي سبق سدادها، بدلًا من شراء وحدات نقدًا بشكل مباشر، ومن ثم، فإن الشخص الذي يعرض وحدته للبيع مقابل سداد قيمتها نقدًا يكون الأكثر تأثرًا في المرحلة الأولى، لكن السوق مستمر في العمل بشكل جيد.
العملاء الذين يدخلون السوق بغرض تحقيق مكاسب سريعة هم الأكثر تعرضًا للمشكلات
أيمن عامر:
الاستثمار العقاري حقق عائدًا وصل إلى 100% خلال 3 سنوات
أيمن عامر:
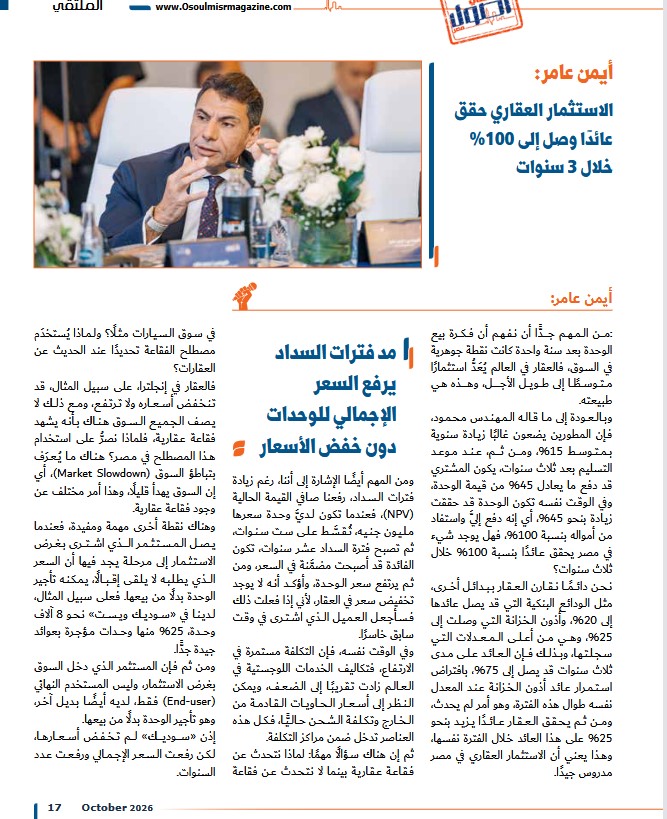
:من المهم جدًّا أن نفهم أن فكرة بيع الوحدة بعد سنة واحدة كانت نقطة جوهرية في السوق، فالعقار في العالم يُعَدُّ استثمارًا متوسطًا إلى طويل الأجل، وهذه هي طبيعته.
وبالعودة إلى ما قاله المهندس محمود، فإن المطورين يضعون غالبًا زيادة سنوية بمتوسط 15%، ومن ثم، عند موعد التسليم بعد ثلاث سنوات، يكون المشتري قد دفع ما يعادل 45% من قيمة الوحدة، وفي الوقت نفسه تكون الوحدة قد حققت زيادة بنحو 45%، أي إنه دفع إليَّ واستفاد من أمواله بنسبة 100%، فهل يوجد شيء في مصر يحقق عائدًا بنسبة 100% خلال ثلاث سنوات؟
نحن دائمًا نقارن العقار ببدائل أخرى، مثل الودائع البنكية التي قد يصل عائدها إلى 20%، وأذون الخزانة التي وصلت إلى 25%، وهي من أعلى المعدلات التي سجلتها، وبذلك فإن العائد على مدى ثلاث سنوات قد يصل إلى 75%، بافتراض استمرار عائد أذون الخزانة عند المعدل نفسه طوال هذه الفترة، وهو أمر لم يحدث، ومن ثم يحقق العقار عائدًا يزيد بنحو 25% على هذا العائد خلال الفترة نفسها، وهذا يعني أن الاستثمار العقاري في مصر مدروس جيدًا.
ومن المهم أيضًا الإشارة إلى أننا، رغم زيادة فترات السداد، رفعنا صافي القيمة الحالية (NPV)، فعندما تكون لديَّ وحدة سعرها مليون جنيه، تُقسَّط على ست سنوات، ثم تصبح فترة السداد عشر سنوات، تكون الفائدة قد أصبحت مضمَّنة في السعر، ومن ثم يرتفع سعر الوحدة، وأؤكد أنه لا يوجد تخفيض سعر في العقار، لأني إذا فعلت ذلك فسأجعل العميل الذي اشترى في وقت سابق خاسرًا.
وفي الوقت نفسه، فإن التكلفة مستمرة في الارتفاع، فتكاليف الخدمات اللوجستية في العالم زادت تقريبًا إلى الضعف، ويمكن النظر إلى أسعار الحاويات القادمة من الخارج وتكلفة الشحن حاليًّا، فكل هذه العناصر تدخل ضمن مراكز التكلفة.
ثم إن هناك سؤالًا مهمًا: لماذا نتحدث عن فقاعة عقارية بينما لا نتحدث عن فقاعة في سوق السيارات مثلًا؟ ولماذا يُستخدَم مصطلح الفقاعة تحديدًا عند الحديث عن العقارات؟
فالعقار في إنجلترا، على سبيل المثال، قد تنخفض أسعاره ولا ترتفع، ومع ذلك لا يصف الجميع السوق هناك بأنه يشهد فقاعة عقارية، فلماذا نصرُّ على استخدام هذا المصطلح في مصر؟ هناك ما يُعرَف بتباطؤ السوق (Market Slowdown)، أي إن السوق يهدأ قليلًا، وهذا أمر مختلف عن وجود فقاعة عقارية.
وهناك نقطة أخرى مهمة ومفيدة، فعندما يصل المستثمر الذي اشترى بغرض الاستثمار إلى مرحلة يجد فيها أن السعر الذي يطلبه لا يلقى إقبالًا، يمكنه تأجير الوحدة بدلًا من بيعها. فعلى سبيل المثال، لدينا في «سوديك ويست» نحو 8 آلاف وحدة، 25% منها وحدات مؤجرة بعوائد جيدة جدًّا.
ومن ثم فإن المستثمر الذي دخل السوق بغرض الاستثمار، وليس المستخدم النهائي (End-user) فقط، لديه أيضًا بديل آخر، وهو تأجير الوحدة بدلًا من بيعها.
إذن «سوديك» لم تخفض أسعارها، لكن رفعت السعر الإجمالي ورفعت عدد السنوات.
مد فترات السداد يرفع السعر الإجمالي للوحدات دون خفض الأسعار
أيمن عامر:
تعثر المضاربين لا يعني وجود فقاعة عقارية
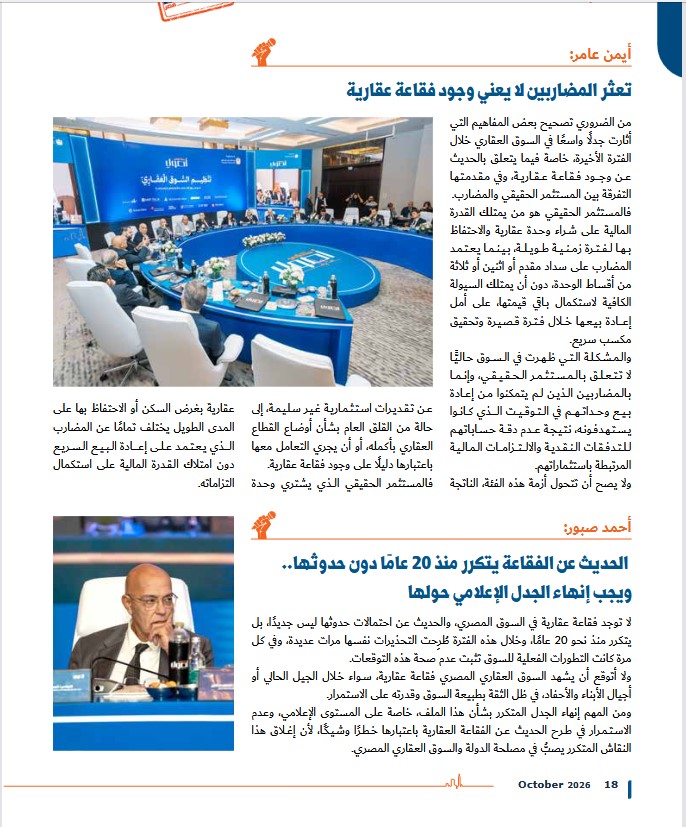
من الضروري تصحيح بعض المفاهيم التي أثارت جدلًا واسعًا في السوق العقاري خلال الفترة الأخيرة، خاصة فيما يتعلق بالحديث عن وجود فقاعة عقارية، وفي مقدمتها التفرقة بين المستثمر الحقيقي والمضارب.
فالمستثمر الحقيقي هو من يمتلك القدرة المالية على شراء وحدة عقارية والاحتفاظ بها لفترة زمنية طويلة، بينما يعتمد المضارب على سداد مقدم أو اثنين أو ثلاثة من أقساط الوحدة، دون أن يمتلك السيولة الكافية لاستكمال باقي قيمتها، على أمل إعادة بيعها خلال فترة قصيرة وتحقيق مكسب سريع.
والمشكلة التي ظهرت في السوق حاليًّا لا تتعلق بالمستثمر الحقيقي، وإنما بالمضاربين الذين لم يتمكنوا من إعادة بيع وحداتهم في التوقيت الذي كانوا يستهدفونه، نتيجة عدم دقة حساباتهم للتدفقات النقدية والالتزامات المالية المرتبطة باستثماراتهم.
ولا يصح أن تتحول أزمة هذه الفئة، الناتجة عن تقديرات استثمارية غير سليمة، إلى حالة من القلق العام بشأن أوضاع القطاع العقاري بأكمله، أو أن يجري التعامل معها باعتبارها دليلًا على وجود فقاعة عقارية.
فالمستثمر الحقيقي الذي يشتري وحدة عقارية بغرض السكن أو الاحتفاظ بها على المدى الطويل يختلف تمامًا عن المضارب الذي يعتمد على إعادة البيع السريع دون امتلاك القدرة المالية على استكمال التزاماته.
أحمد صبور:
الحديث عن الفقاعة يتكرر منذ 20 عامًا دون حدوثها.. ويجب إنهاء الجدل الإعلامي حولها
لا توجد فقاعة عقارية في السوق المصري، والحديث عن احتمالات حدوثها ليس جديدًا، بل يتكرر منذ نحو 20 عامًا، وخلال هذه الفترة طُرِحت التحذيرات نفسها مرات عديدة، وفي كل مرة كانت التطورات الفعلية للسوق تثبت عدم صحة هذه التوقعات.
ولا أتوقع أن يشهد السوق العقاري المصري فقاعة عقارية، سواء خلال الجيل الحالي أو أجيال الأبناء والأحفاد، في ظل الثقة بطبيعة السوق وقدرته على الاستمرار.
ومن المهم إنهاء الجدل المتكرر بشأن هذا الملف، خاصة على المستوى الإعلامي، وعدم الاستمرار في طرح الحديث عن الفقاعة العقارية باعتبارها خطرًا وشيكًا، لأن إغلاق هذا النقاش المتكرر يصبُّ في مصلحة الدولة والسوق العقاري المصري.
ريمون عهدي:
نحتاج إلى تقييم الملاءة المالية للمشترين قبل الاستثمار العقاري
أود أن أضيف أنه إذا نظرت إلى السوق العقاري فسأجد أن أكثر ما يؤثر فيه هو إما ارتفاع أسعار الفائدة بشكل كبير، وإما ارتفاع التضخم نتيجة انخفاض قيمة العملة.
وبالنسبة إلى أسعار الفائدة المرتفعة فهذا يعيدني إلى النقطة التي ذكرها المهندس محمود الجمال، وهي: كيف أحدد سعر الوحدة؟ عندما أطرح وحدة للبيع بسعر معين وعلى فترة تقسيط محددة، تكون الفائدة محسوبة ضمن السعر، فإذا قرر البنك المركزي خفض أسعار الفائدة خلال هذه الفترة، يصبح أمامي خيار يتمثل في إعادة حساب (NPV) وتحديد مقدار الزيادة في السعر أو تمديد فترة السداد، بما يساعدني على الحفاظ على عميلي.
فأنا لا أستطيع أن أضر العميل الذي اشترى بغرض الاستثمار، حتى لو لم يكن مدركًا في الوقت الحالي أن الاستثمار العقاري بطبيعته متوسط إلى طويل الأجل، فأنا أيضًا لا أريد الإضرار به.
وهذا ما حدث بالفعل في «عقار إكزت»، الذي كان بالنسبة إلينا بمثابة ترمومتر للسوق، وأرى أنه أمر إيجابي وليس شيئًا يدعو إلى الانزعاج، فقد كشف لنا عن وجود مخزون من الوحدات تبلغ قيمته 100 مليار جنيه يرغب أصحابها في البيع. لكن هذا لا يعني أن لدينا تعثرًا بقيمة 100 مليار جنيه، فهذه قيمة الوحدات التي يرغب أصحابها في بيعها، وليس بالضرورة أن يكون جميعهم متعثرين، فقد يكون بعضهم متأخرًا في سداد قسط أو قسطين فقط، ومن ثم لا يمكن اعتبار قيمة هذا المخزون بالكامل تعثرًا.
لكن هذه المؤشرات تنبهنا إلى ضرورة زيادة الوعي لدى المطورين والعملاء، وتوضيح أن المستثمر قد يحتاج إلى الانتظار فترة أطول حتى يتمكن من تحقيق العائد المستهدف من استثماره.
وإذا عدنا مرة أخرى إلى مسألة أسعار الفائدة فسنجد أنها من العوامل التي تحدُّ من انتشار التمويل العقاري (Mortgage)، وهو ما يجعل بعض العملاء يدخلون السوق دون دراسة كافية لقدرتهم على الاستثمار.
ففي أي دولة أخرى، عندما أذهب لشراء وحدة عقارية يتولى البنك دراسة وضعي المالي وتحديد مدى قدرتي على الشراء، وإذا كنت أهدف إلى المضاربة فقد لا أتمكن من الحصول على التمويل بسهولة، لأن البنك سيُقيِّم قدرتي المالية ومدى ملاءمتي للحصول على التمويل، وهو ما يساعد على رفع مستوى الوعي بضرورة امتلاك الملاءة المالية المناسبة قبل الاستثمار في وحدة عقارية.
لذلك، أرى أن الموضوع يعيدنا مرة أخرى إلى العاملين الأساسيين: أسعار الفائدة والتضخم.
أمجد حسنين:
مشكلات البيع الجزئي ستظهر بقوة مع اقتراب موعد استحقاق العقود خلال 3 سنوات
المشكلات لا تخيفنا على الإطلاق. أتذكر جيدًا ما حدث وقت التعويم، وأتذكر أن أحد المطورين قال للدكتور مصطفى مدبولي إن لديه مادة في القانون المدني تتيح له الرجوع على العميل في حالة زيادة تكلفة الوحدة وفرض زيادات سعرية، لكن الدكتور مصطفى رفض ذلك تمامًا، لأن هذا الأمر سيغير آليات السوق، وفي المقابل منحنا الحوافز التي أشار إليها الدكتور وليد عباس، والمتمثلة في نسبة 10%، إلى جانب منح مدد إضافية أو غير ذلك.
لذلك، نحن لا نخشى المشكلات والأزمات التي نواجهها، وحتى موضوع تنظيم السوق، فإننا نناقشه مع الحكومة منذ أكثر من ست سنوات.
وفي سياق متصل أرى أنه لا بد من بحث ملف البيع الجزئي، فأنا أقول إن المشكلة القادمة في مصر ستكون البيع الجزئي.
انتظروا بعد سنتين أو ثلاث سنوات، عندما تبدأ مواعيد استحقاق العقود في الاقتراب، ستبدأ المشكلات في الظهور بقوة، لأننا نتعامل مع عميل مختلف، فهو ليس عميلًا اشترى وحدة بقيمة 5 أو 10 ملايين جنيه، بل عميل اشترى بمبلغ 50 ألفًا أو 100 ألف جنيه، وهذا العميل ستكون لديه مشكلة كبيرة جدًّا، لأن هذه الأموال قد تمثل كل ما يملكه في حياته.
بدور إبراهيم:
وما زالت أسعار العقارات لدينا هي الأرخص عالميًّا.
وزيرة الإسكان:
أستاذة بدور، أعددتِ تقريرًا لمقارنة أسعار العقارات في الدول المماثلة، فيمكن طرحه على الحضور.
هناك وكالة متخصصة في إعداد هذه البيانات، وهي «جلوبال بروبرتي جايد» (Global Property Guide)، التي نشرت هذه الأرقام، ويبلغ متوسط سعر متر العقار في مصر 1072 دولارًا، مقارنة بنحو 1695 دولارًا في الرياض، و2862 دولارًا في الدوحة، و4814 دولارًا في أبوظبي، و2600 دولار في مسقط، و1850 دولارًا في إسطنبول، و2800 دولار في أثينا، و6771 دولارًا في تورونتو بكندا، و10838 دولارًا في باريس.
وبذلك تُعَدُّ مصر الأقل سعرًا بين جميع هذه المدن رغم الزيادات التي شهدتها الأسعار، وربما يمثل ذلك عامل جذب كبيرًا للمشترين من دول أخرى، لكن ما حدث لدينا من أحاديث وشائعات وما تتداوله وسائل الإعلام يؤثر علينا في الخارج.
فالناس في الخارج يرغبون في القدوم إلى مصر، بل إن كثيرين يرون، وفقًا لما سمعته منهم، أن مصر أصبحت أكثر أمانًا، ولحسن الحظ أتيحت لي فرصة السفر إلى عدد من الدول مؤخرًا، ولاحظت رغبة لدى الناس في القدوم إلى مصر وشراء العقارات بها.
لكن كلما تحدثنا عن هذه الأمور تذكرت ما حدث مؤخرًا مع معالي الوزيرة في مسقط، عندما قال رئيس بلدية مسقط لحضرتك جملة مهمة، فحين كنتِ تشرحين كيف نقلتم السكان من منطقة ماسبيرو إلى شقق بالإيجار ثم أعدتموهم مرة أخرى، وكذلك ما حدث مع السكان الذين كانوا موجودين في السيدة زينب ومناطق أخرى، سألكِ أولًا: ماذا كان يفعل الناس في السابق؟ فأجبتِ بأن هناك هجومًا كبيرًا كان يتعرض له هذا المشروع، ثم سألكِ: وماذا يحدث الآن؟ فأجبتِ بأن الناس أصبحوا يتنافسون من أجل الحصول على وحدات لدينا.
فقال لكِ إن هذا هو بناء الثقة، وبالفعل استطاعت الدولة بناء الثقة مع المواطن، بفضل الله والقيادة السياسية.
لكن المشكلة الآن تتعلق بالناس في الخارج، الذين نلتقي بهم ونتعامل معهم، خاصة أن بعض الشركات ربما تحقق مبيعات في الخارج أكبر من مبيعاتها في الداخل.
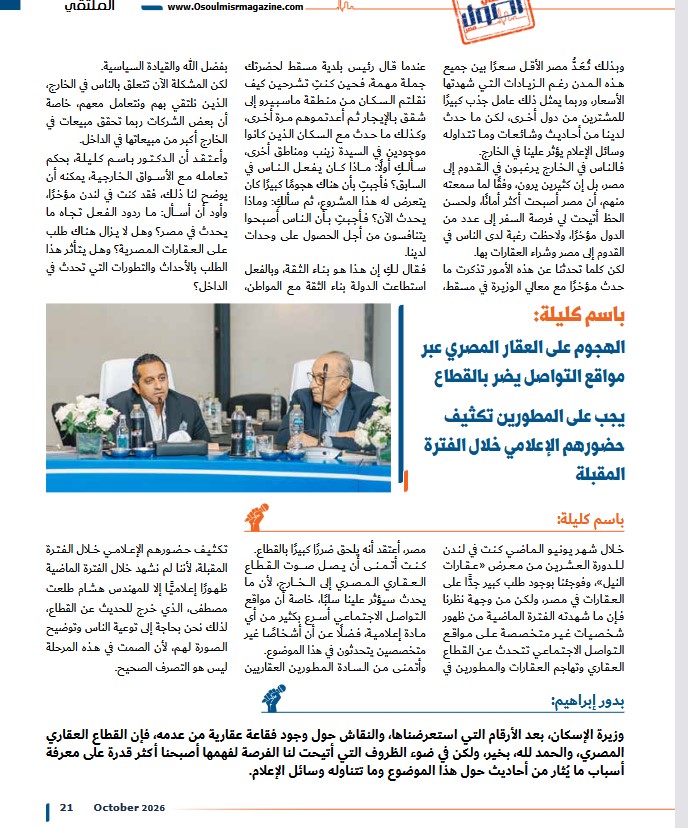
وأعتقد أن الدكتور باسم كليلة، بحكم تعامله مع الأسواق الخارجية، يمكنه أن يوضح لنا ذلك، فقد كنت في لندن مؤخرًا، وأود أن أسأل: ما ردود الفعل تجاه ما يحدث في مصر؟ وهل لا يزال هناك طلب على العقارات المصرية؟ وهل يتأثر هذا الطلب بالأحداث والتطورات التي تحدث في الداخل؟
باسم كليلة:
الهجوم على العقار المصري عبر مواقع التواصل يضر بالقطاع
يجب على المطورين تكثيف حضورهم الإعلامي خلال الفترة المقبلة
باسم كليلة:
خلال شهر يونيو الماضي كنت في لندن للدورة العشرين من معرض «عقارات النيل»، وفوجئنا بوجود طلب كبير جدًّا على العقارات في مصر، ولكن من وجهة نظرنا فإن ما شهدته الفترة الماضية من ظهور شخصيات غير متخصصة على مواقع التواصل الاجتماعي تتحدث عن القطاع العقاري وتهاجم العقارات والمطورين في مصر، أعتقد أنه يلحق ضررًا كبيرًا بالقطاع.
كنت أتمنى أن يصل صوت القطاع العقاري المصري إلى الخارج، لأن ما يحدث سيؤثر علينا سلبًا، خاصة أن مواقع التواصل الاجتماعي أسرع بكثير من أي مادة إعلامية، فضلًا عن أن أشخاصًا غير متخصصين يتحدثون في هذا الموضوع.
وأتمنى من السادة المطورين العقاريين تكثيف حضورهم الإعلامي خلال الفترة المقبلة، لأننا لم نشهد خلال الفترة الماضية ظهورًا إعلاميًّا إلا للمهندس هشام طلعت مصطفى، الذي خرج للحديث عن القطاع، لذلك نحن بحاجة إلى توعية الناس وتوضيح الصورة لهم، لأن الصمت في هذه المرحلة ليس هو التصرف الصحيح.
بدور إبراهيم:
وزيرة الإسكان، بعد الأرقام التي استعرضناها، والنقاش حول وجود فقاعة عقارية من عدمه، فإن القطاع العقاري المصري، والحمد لله، بخير، ولكن في ضوء الظروف التي أتيحت لنا الفرصة لفهمها أصبحنا أكثر قدرة على معرفة أسباب ما يُثار من أحاديث حول هذا الموضوع وما تتناوله وسائل الإعلام.
-920252122624392.jpg "TOREC")