
فرنسا تحت ضغط الديون وأمريكا أمام اختبار الاقتراض.. من يكسب ثقة الأسواق؟
-9202620935848.jpg)
-9202620935849.jpg)
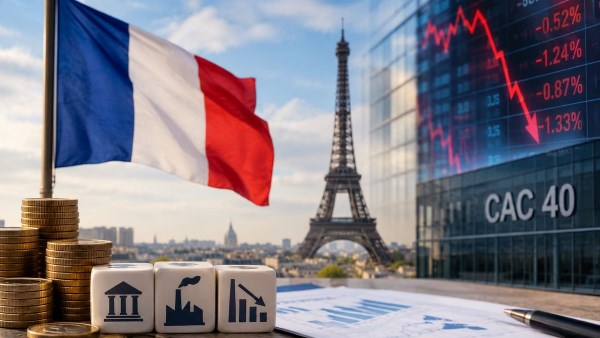
تضع الضغوط المتزايدة على المالية العامة في فرنسا أسواق الديون العالمية أمام اختبار جديد، بعدما دفعت الاضطرابات السياسية والمخاوف من اتساع العجز عوائد السندات الفرنسية إلى أعلى مستوياتها منذ عام 2002، وأثارت تساؤلات بشأن قدرة الولايات المتحدة على استقطاب المستثمرين الباحثين عن ملاذ آمن.
لكن احتمالات انتقال الاستثمارات إلى سندات الخزانة الأميركية تصطدم بتحديات تواجه واشنطن نفسها، في مقدمتها ارتفاع احتياجات الاقتراض وتكاليف خدمة الدين، ما يثير الشكوك حول قدرة أكبر سوق للسندات الحكومية في العالم على استيعاب تدفقات إضافية دون زيادة التقلبات.
وبلغ عائد السندات الفرنسية لأجل عشر سنوات نحو 4.994% خلال موجة البيع الأخيرة، وهو أعلى مستوى منذ 24 عامًا، فيما لامس العائد على نظيرتها الأميركية 5.3645%، وسط مخاوف مشتركة من التضخم وتفاقم الدين الحكومي، بحسب بيانات نقلتها «رويترز» في 9 أكتوبر 2026.
فرنسا تفقد ميزة الاقتراض
لم تعد الأسواق تنظر إلى السندات الفرنسية باعتبارها بديلًا قريبًا من الديون الألمانية الأكثر أمانًا، بعدما تجاوز الفارق بين عوائد السندات الفرنسية والألمانية لأجل عشر سنوات 150 نقطة أساس مطلع أكتوبر، للمرة الأولى منذ أواخر عام 2011.
ويعكس اتساع الفجوة تحولًا في تقييم المستثمرين للديون الأوروبية، إذ باتت الأسواق تركز بصورة أكبر على قدرة الحكومات على ضبط الإنفاق وضمان استدامة المالية العامة، بدلًا من اعتبار عضوية منطقة اليورو ضمانة كافية للاستقرار.
وتخطط فرنسا لإصدار سندات بقيمة قياسية تبلغ 340 مليار يورو خلال عام 2027، فيما تثير الانتخابات الرئاسية المقررة في أبريل المقبل مخاوف بشأن قدرة الحكومة المقبلة على تمرير إصلاحات مالية صعبة، وفقًا لـ«رويترز».
دين ضخم وعجز متزايد
تتجاوز التحديات الفرنسية التقلبات قصيرة الأجل في الأسواق، إذ يبلغ الدين العام نحو 3.5 تريليون يورو، بما يعادل قرابة 120% من الناتج المحلي الإجمالي، بينما يُتوقع أن يصل عجز الموازنة إلى 5.4% خلال عام 2026، مقارنة بالحد الأوروبي البالغ 3%.
وتواجه الحكومة مقاومة اجتماعية وسياسية لإجراءات التقشف المقترحة، التي تشمل خفض الإنفاق وزيادة الضرائب، فيما تزيد تكاليف الطاقة المرتبطة بالحرب في الشرق الأوسط من صعوبة احتواء التضخم ودعم النمو الاقتصادي.
وتتمثل المخاطر في احتمال دخول فرنسا في حلقة مالية مفرغة، إذ يؤدي ارتفاع العوائد إلى زيادة تكلفة إعادة تمويل الدين، ما يفاقم الضغوط على الموازنة ويحد من قدرة الحكومة على تقليص العجز، وقد يدفع المستثمرين إلى المطالبة بعوائد أعلى، بحسب صحيفة «فايننشال تايمز».
هل تستفيد سندات أميركا؟
قد يدفع تراجع الثقة في الديون الفرنسية المستثمرين إلى توجيه مزيد من الأموال نحو سندات الخزانة الأميركية، مستفيدين من عمق السوق الأميركية وسيولتها المرتفعة، إلى جانب العوائد التي تقدمها مقارنة بعدد من الأسواق المتقدمة.
وقال ويليام لي، كبير الاقتصاديين في معهد ميلكن، لشبكة «سي إن بي سي»، إن أزمة فرنسا توفر دعمًا للسندات الأميركية، لأنها تسلط الضوء على صعوبة استمرار الحكومات في تمويل عجز موازناتها من دون تحمل تكاليف متزايدة.
وتستند جاذبية السندات الأميركية إلى ثلاثة عوامل رئيسية، هي السيولة المرتفعة، والمكانة العالمية للدولار، وإمكانية تحقيق عوائد أعلى على الديون الحكومية.
لكن انتقال الاستثمارات إلى الولايات المتحدة ليس مضمونًا، إذ يتعين على المستثمرين الأجانب احتساب تقلبات الدولار وتكاليف التحوط من مخاطر العملة، فضلًا عن احتمالات استمرار ارتفاع العوائد الأميركية.
واشنطن تواجه ضغوطها
لا تبدو التحديات الأميركية أقل تعقيدًا، إذ حذر دان إيفاسين، كبير مسؤولي الاستثمار في «بيمكو»، في تصريحات نقلتها «فايننشال تايمز» و«رويترز»، من احتمال ارتفاع عائد سندات الخزانة الأميركية لأجل عشر سنوات إلى 6%، للمرة الأولى منذ عام 2000، بفعل ارتفاع أسعار النفط والتضخم وتزايد الدين العام.
وبنهاية تعاملات الجمعة 9 أكتوبر، تراجع العائد الأميركي لأجل عشر سنوات إلى نحو 5.24%، بحسب «وول ستريت جورنال»، مدعومًا بطلب قوي في مزادات الخزانة، لكنه ظل قريبًا من أعلى مستوياته منذ أكثر من عقدين.
وأظهرت بيانات جمعية صناعة الأوراق المالية والأسواق المالية الأميركية ارتفاع إصدارات أدوات الدخل الثابت في الولايات المتحدة إلى 9.52 تريليون دولار خلال الأشهر التسعة الأولى من عام 2026، بزيادة سنوية بلغت 10.4%، ما يعكس اتساع احتياجات التمويل في السوق الأميركية.
مخاطر انتقال الأزمة
تزداد خطورة اضطرابات الديون إذا امتدت موجة بيع السندات إلى المصارف الأوروبية التي تحتفظ بمحافظ كبيرة من الديون السيادية، إذ يؤدي ارتفاع العوائد إلى انخفاض أسعار السندات القائمة، ما قد يسبب خسائر تقييمية للمؤسسات المالية بالتزامن مع زيادة تكاليف التمويل ومخاطر تعثر المقترضين.
وذكرت «رويترز» أن مؤشر أسهم البنوك الأوروبية تراجع بنحو 3.5% خلال تداولات 7 أكتوبر، وسط مخاوف من انتقال الضغوط المرتبطة بفرنسا إلى بقية منطقة اليورو.
ومع ذلك، لا يتوقع المستثمرون بالضرورة تكرار أزمة الديون الأوروبية، إذ نقلت «فايننشال تايمز» عن مديري أصول بدء اقتناص فرص في السندات الإيطالية وديون الشركات الأوروبية، مستندين إلى امتلاك البنك المركزي الأوروبي أدوات يمكن استخدامها لاحتواء الاضطرابات.
السيولة تتقدم على السندات
أظهرت أحدث بيانات «رويترز» أن صناديق أسواق النقد العالمية جذبت تدفقات بقيمة 153.81 مليار دولار خلال الأسبوع المنتهي في 7 أكتوبر، وهي أكبر تدفقات أسبوعية منذ مايو، في إشارة إلى تفضيل المستثمرين السيولة والأدوات قصيرة الأجل بدلًا من التحول الجماعي إلى السندات طويلة الأجل.
وتبرز هنا مفارقة أساسية؛ فقد تستقطب سندات الخزانة الأميركية أموالًا تخرج من فرنسا، لكن ارتفاع التضخم وزيادة احتياجات الاقتراض في الولايات المتحدة قد يحدان من تأثير هذه التدفقات على أسعار السندات.
وبالتالي، لن يتوقف مسار أسواق الدين العالمية على قدرة فرنسا وحدها على ضبط موازنتها، بل سيتحدد أيضًا بقدرة الاقتصادات الكبرى على إقناع المستثمرين بأن العوائد المرتفعة تمثل فرصة استثمارية، لا مجرد تعويض عن مخاطر مالية متفاقمة.
-920252122624392.jpg "TOREC")